「経費削減のため、コピー用紙の両面印刷と会議資料のペーパーレス化を徹底する」。コスト削減をテーマにした昇格論文で、私がいちばん多く目にしてきた一文です。
やっていること自体は悪くありません。それでも、この書き方をした答案はまず上位に残りません。理由はシンプルで、節約の話には、金額が出てこないからです。評価者が知りたいのは「何をやめるか」ではなく、なぜそこを選んだのか。それでいくら効くのか。そして、削ったあとに何が残るのか。この3つに尽きます。
この記事では、昇格論文の頻出テーマ「コスト削減」について、節約の作文で終わらせずに数値で示す改善提案の書き方を、主任・係長クラスと課長クラスの完成例文つきで解説します。テーマ別シリーズの5本目です。生産性向上や働き方改革との書き分けにも触れるので、隣接テーマで迷っている方もそのまま読み進めてください。
「コスト削減」の論文が刺さらない理由は、節約の話で終わっているから
まず、落ちる答案の典型から見てください。
❌ よくある答案(抜粋)
「当社を取り巻く経営環境は厳しさを増しており、全社的なコスト削減が急務である。私は係長として、消耗品費の削減、不要な残業の抑制、会議資料のペーパーレス化を徹底し、コスト意識の高い職場づくりに努める所存である。」
日本語としては整っています。それでも点が入らないのは、この答案に金額が一つも出てこないからです。コスト削減は、数ある論文テーマのなかで唯一、円という共通言語で語れるテーマです。誰が読んでも大小が判断できる。その最大の武器を使わずに「意識を高める」で終わらせるのは、あまりにもったいない。
そしてもう一つ、致命的な欠落があります。削っていいものと、削ってはいけないものの選別が書かれていない。消耗品も残業も教育も、この答案のなかでは同じ「経費」として並んでいます。実務では、削った瞬間に翌年の売上や品質に跳ね返るコストが必ずある。その区別ができていない提案は、評価者から見れば「任せたら現場を壊しかねない人」です。
コスト削減の論文で差がつくのは、我慢の量ではありません。どこを削り、どこを守るかを、自分の判断として言い切れているか。ここが全てです。
評価者が「コスト削減」の論文で見ている3つのこと
私が評価する側として答案を読むとき、このテーマでは意識的に次の3点を見ています。
① 削る対象を選んだ基準が書いてあるか
コストは無数にあります。そのなかから1つを選んだということは、そこに理由があるはずです。金額が大きいから、頻度が高いから、自分の権限で動かせるから。選定理由のない施策は、思いつきと区別がつきません。逆に言えば、理由を一文添えるだけで答案の質は目に見えて上がります。
② 金額の根拠が追えるか
「年間100万円の削減を目指す」とだけ書かれていても、評価者はその数字を信用できません。見たいのは結果ではなく、そこにたどり着いた式です。単価はいくらで、何件あって、年に何回発生しているのか。この3つが書かれていれば、金額が多少ざっくりでも構いません。桁が合っていて、計算の筋道が見えることのほうがはるかに重要です。
③ 削った先に何を残すのか
ここが最も差がつきます。コスト削減は、やろうと思えばいくらでもできてしまう。教育をやめ、保守を止め、人を減らせば、短期の数字は必ず良くなります。だからこそ評価者は、その人が守るべきラインを分かっているかを見ています。品質、安全、人の育ち。この3つのどれかを差し出して数字を作る答案は、金額がいくら大きくても評価されません。
✅ 3点をひとことで
コスト削減の論文は「我慢して支出を減らす話」ではなく、「限られた原資を、どこから剥がして、どこに残すかを判断する話」。この一文を頭に置いてから書き始めると、論がぶれません。
混同注意:生産性向上・業務効率化・働き方改革との線引き
コスト削減は隣接テーマが多く、書いているうちに話が横滑りしやすいテーマです。出題は「コスト削減」なのに、途中から業務効率化の話になり、最後は残業削減で締める。こうなると、内容が良くてもテーマずれとして大きく減点されます。
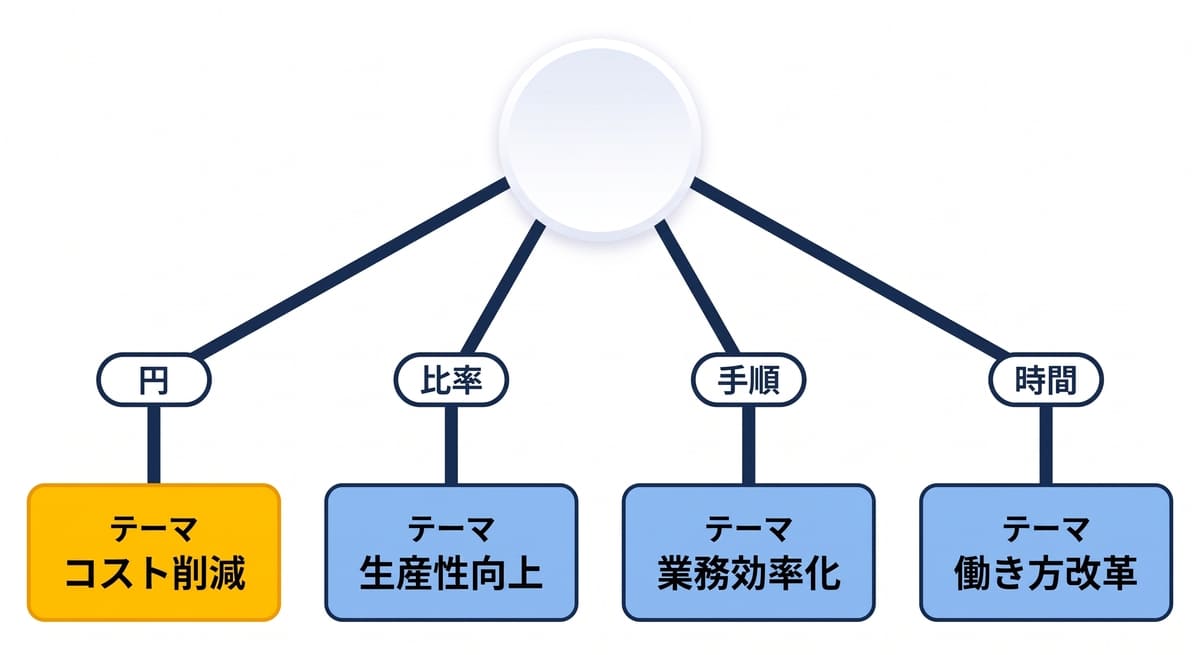
迷ったときの判別は、答案の主役になっている単位で決めるのがいちばん確実です。
| テーマ | 問われている中心 | 典型的な数値目標 | 着地させる一文 |
|---|---|---|---|
| コスト削減 | 支出そのものの圧縮 | 経費額、外注費、原価率 | 「使う金額を減らす」 |
| 生産性向上 | 産出÷投入の比率 | 一人当たり売上、工数当たり処理件数 | 「同じ人数でより大きな成果を出す」 |
| 業務効率化 | 個別業務の手順とムダ | 作業時間、手戻り件数 | 「同じ仕事を、より速く正確に」 |
| 働き方改革 | 労働時間と働き方の制度・運用 | 時間外労働時間、有給取得率 | 「成果を落とさず働き方を変える」 |
覚え方はこうです。主役が「円」ならコスト削減、「比率」なら生産性向上、「手順」なら業務効率化、「時間」なら働き方改革。
ややこしいのは、実際の施策がたいてい複数にまたがることです。たとえば会議を減らせば、時間も減るし、人件費も減る。それでも構いません。着地させる一文をコストに寄せておけば、テーマずれにはなりません。「年間◯◯時間の削減」で終われば働き方改革の論文、「年間◯◯万円の削減」まで書けばコスト削減の論文です。この一行の差が、評価の差になります。
数値で示すコスト削減の組み立て4ステップ
ここからが本題です。コスト削減の答案は、次の4ステップで組み立てると、そのまま段落構成になります。
ステップ1:削る対象を「ムダ・投資・必要経費」に仕分ける
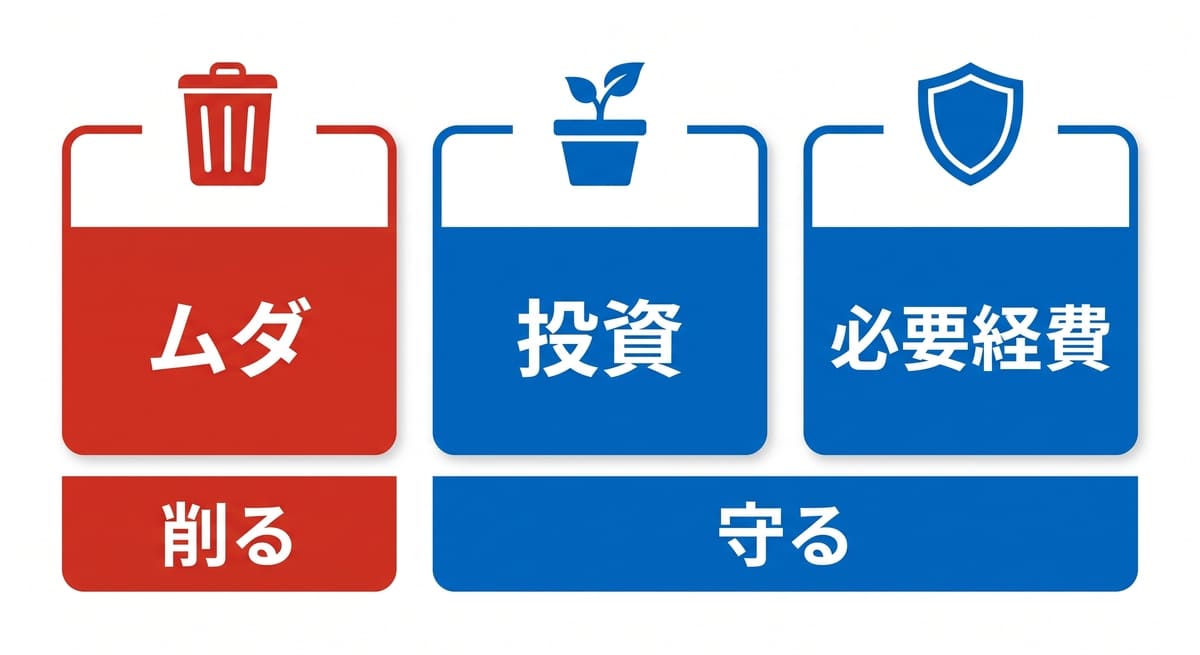
最初にやるのは、施策を考えることではありません。自分の職場のコストを3つに仕分けることです。
| 分類 | 中身 | 職場での例 | 論文での扱い |
|---|---|---|---|
| ムダ | 誰も使っていない、重複している、過剰である | 使われていないサブスク契約、二重の帳票、過剰な梱包 | 迷わず削る。主役に据える |
| 投資 | 削ると翌年以降に効いてくる支出 | 教育研修費、設備の予防保全、営業活動費 | 削るなら代替手段とセットで |
| 必要経費 | 品質・安全・法令を支える支出 | 検査工程、安全装備、法定点検、保険 | 触らない。触るなら影響評価を明記 |
この仕分けが効くのは、ムダを見つけた瞬間に、論文の主題が決まるからです。そして同時に、評価者に対して「私はここを守ります」と宣言できる。実のところ、多くの職場ではムダだけで十分な削減額が出ます。わざわざ投資や必要経費に手をつける必要はありません。
探し方のコツは、「これ、いつから続いてるんでしたっけ?」と聞きたくなる支出を拾うことです。担当者が代わっても惰性で続いている契約、誰も読んでいない定期レポート、念のために多めに取っている在庫。だいたいこのあたりに眠っています。
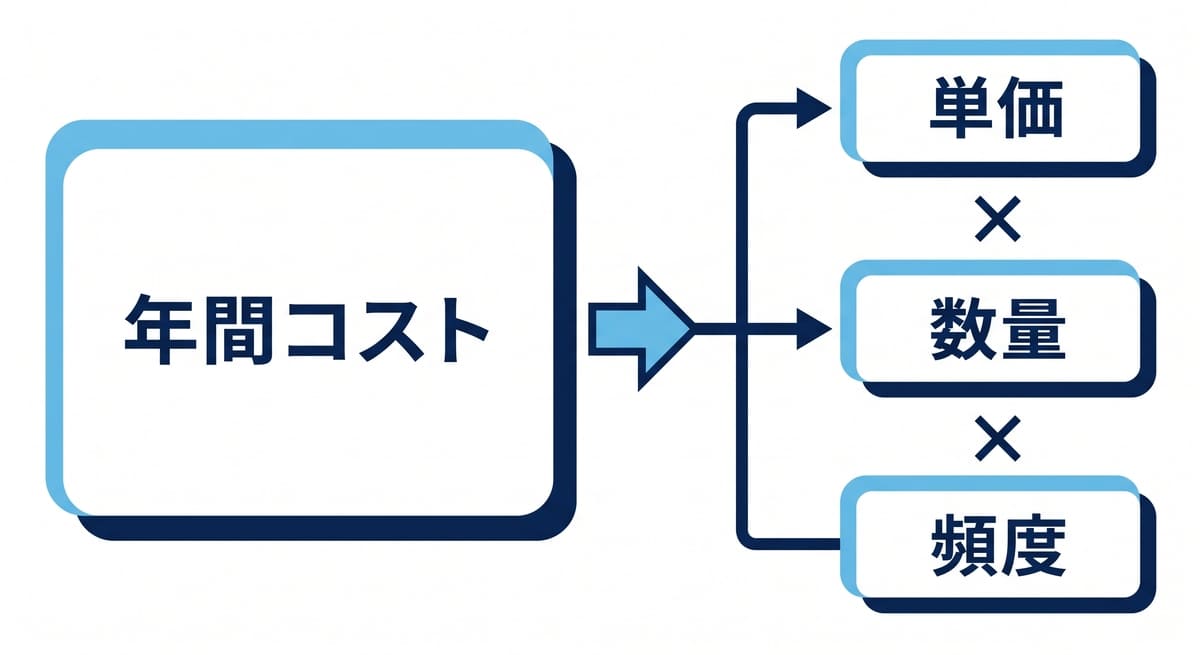
ステップ2:コストを「単価 × 数量 × 頻度」に分解する
対象が決まったら、次は分解です。ここを飛ばすと「安くしてもらう」以外の打ち手が思いつかなくなります。
| 費目の例 | 分解すると | 手の打ちどころ |
|---|---|---|
| 定例会議 | 参加人数 × 所要時間 × 人件費単価 × 開催頻度 | 人数を絞る、30分にする、隔週にする |
| 帳票の印刷・郵送 | 1件あたり単価 × 件数 × 年間回数 | 電子化する、同送でまとめる、対象を絞る |
| 保守・サブスク契約 | 契約単価 × ライセンス数 × 契約期間 | 使っていないIDを止める、範囲を見直す |
| 在庫・消耗品 | 仕入単価 × 発注量 × 発注頻度 | 発注点を見直す、共同購買、規格を統一する |
分解の効果は、打ち手が1つから3つに増えることです。単価を下げられなくても、数量か頻度は自分の権限で動かせることが多い。しかも数量と頻度は、相手のあることではないので、交渉ごとにならずに済みます。主任・係長クラスの答案では、むしろこちらのほうが現実的です。
どの費目から手をつけるか迷ったら、金額の大きさと、自分で動かせる度合いの2軸で並べてみてください。判断軸の作り方そのものに不安がある方は、こちらが参考になります。
ステップ3:施策は「やめる・減らす・置き換える」の3択で書く
施策の書き方は、この3択に落とすと一気にはっきりします。
✅ コスト削減の施策は3つしかない
・やめる…その活動自体を廃止する。効果が最も大きく、元に戻りにくい
・減らす…回数・数量・対象範囲を絞る。合意形成のハードルが低い
・置き換える…より安い手段に替える。内製と外注の切り替え、デジタル化もここ
いちばん強いのはやめるです。減らすや置き換えるは、担当者が代わると静かに元へ戻ります。やめてしまえば戻りません。だから答案では、まず「やめられないか」を検討した形跡を残してください。「廃止を検討したが、◯◯の理由で年2回は必要と判断し、4回から2回に減らす」。この一文があるだけで、思考の深さが伝わります。
逆に、施策として書いてはいけないのが「コスト意識を徹底する」「節約を呼びかける」です。これは施策ではなく願望で、実行の主語も期限もありません。同じ内容でも「消耗品の発注を月1回・私の承認制に変更する」と書けば、仕組みの話になります。
なお、置き換えるの選択肢としてデジタル化を挙げる場合は、ツールを入れる話に寄りすぎないよう注意してください。主役はあくまで金額です。
ステップ4:効果は「年換算」と「継続性」で示す
最後が数値化です。ここでつまずく方がとても多いのですが、必要なのは正確さではなく、式が見えることだけです。
✅ そのまま使える試算の型
(現状の単価 − 削減後の単価)× 年間数量 = 年間削減額
または
削減できる工数 × 人件費単価(時間あたり)× 年間回数 = 年間削減額
金額が出せない業務でも、2つ目の式を使えば必ず数字になります。時間は、人件費単価を掛ければ金額に変わる。ここを知っているかどうかで、書ける題材の幅がまったく変わります。単価が分からなければ「時間あたり3,000円と仮定すると」と前提を書けば十分です。前提を明示した概算は、評価者から見て減点対象ではありません。
そしてもう一つ、必ず書いてほしいのが継続性です。一度きりの節約なのか、来年も再来年も効くのか。「初年度◯◯万円、次年度以降も年◯◯万円」と2段で書けば、構造を変えた削減であることが伝わります。逆に、初年度だけ大きく、翌年ゼロになる施策は、評価者にはすぐ見抜かれます。
原価率や損益分岐点といった言葉を使って書きたい課長クラスの方は、用語の定義をひととおり押さえておくと表現が締まります。
【職場タイプ別】コスト削減の施策ネタ帳
「うちの部署に削れるコストなんてない」という相談をよく受けます。そんなことはありません。惰性で続いている支出は、どの職場にも必ずあります。
| 職場タイプ | 眠っているムダの典型 | 書きやすい施策 | 置ける指標 |
|---|---|---|---|
| 営業部門 | 形骸化した訪問・販促物の余剰在庫・重複するツール契約 | 訪問基準の見直し、販促物の発注単位変更、契約の棚卸し | 1件あたり営業コスト、販促物廃棄額 |
| 経理・総務などの管理部門 | 紙の帳票と郵送、誰も読まない定期レポート、多重チェック | 電子化と同送化、レポートの廃止、チェック工程の統合 | 郵送費、帳票1件あたり処理時間 |
| 製造・技術部門 | 不良と手直し、過剰在庫、待機時間、エネルギーの空回し | 不良原因の上位対策、発注点の見直し、稼働ロスの削減 | 不良率、廃棄ロス額、原価率 |
| 販売・店舗部門 | 売れ残りの廃棄、過剰な発注、人員配置の偏り | 発注ルールの明文化、時間帯別の配置見直し | 廃棄率、人時売上高 |
| カスタマーサポート | 同じ問い合わせへの重複対応、使っていないライセンス | FAQ整備による一次解決、ID棚卸し | 1件あたり対応コスト、契約ID数 |
✅ ネタ帳の使い方
まず「眠っているムダの典型」の列だけを読み、自分の職場に一番近いものを選ぶ。次に、その支出を自分の職場の固有名詞と金額で言い直す。この作業をしてから施策を選ぶと、借り物っぽさが消えます。
【例文】主任・係長クラス(800字)
設定:業務課(係長、メンバー7名)。取引先へ送付する帳票が紙のままで、印刷・封入・郵送に人手と費用がかかっている。
✅ 完成例文(約800字)
私が所属する業務課では、取引先向けの請求関連帳票を毎月約1,200件送付している。1件あたりの郵送料と封筒・用紙代の合計は約110円で、年間の直接費は約158万円となる。これに加え、印刷から封入までの作業に毎月延べ約24時間を要しており、時間あたり人件費を3,000円と仮定すると、年間約86万円に相当する。合計で年間約244万円が、この業務に費やされている計算になる。
現状を分解すると、削減の余地は二点ある。第一に、送付先1,200件のうち約4割は、取引先側もすでに電子での受領を希望しているにもかかわらず、当課の運用が紙のままであることである。第二に、同一の取引先へ複数の帳票を別々の封筒で送付しており、月あたり約180件の重複送付が発生していることである。いずれも取引条件の問題ではなく、当課の運用設計に起因するものである。
そこで私は、係長として次の三点に取り組む。第一に、電子送付への切り替えである。受領方法の意向を全取引先に確認し、希望先から順次、電子送付へ移行する。初年度は全体の5割を目標とし、6か月以内に完了させる。第二に、同送化である。同一取引先への複数帳票を1通にまとめる運用へ改め、システムの出力順を得意先単位に変更する。第三に、作業手順の集約である。現在3名が個別に行っている封入作業を、週1回のまとめ作業に統合し、担当を輪番制とする。
効果は年換算で示す。電子化5割と同送化により、郵送関連の直接費は年間約158万円から約80万円へ、作業時間は年間288時間から約150時間へ減少する見込みである。金額換算では初年度で年間約120万円、翌年度以降も同水準の削減が継続する。あわせて、送付記録が電子的に残ることで、問い合わせ対応の時間短縮も見込める。
留意点は、紙での受領を希望する取引先への配慮である。電子化を一律に求めることはせず、意向確認を前提とし、紙を希望する先については従来どおりの送付を継続する。コスト削減は、取引先の利便性を犠牲にして行うものではないと考えている。
私は係長として、慣習で続いてきた運用を数値で捉え直し、削れる支出と守るべき対応を切り分けたうえで、課の生産性向上につなげていく。
✅ この答案が加点される理由
・冒頭で単価 × 件数 × 頻度を示し、年間244万円という全体像を提示している
・削減対象を「取引先の希望と運用のズレ」「重複送付」という自課のムダに絞っている
・工数を人件費単価で金額に換算し、時間の話を円の話に着地させている
・初年度と翌年度以降を分けて書き、継続する削減であることを示している
・紙を希望する取引先は守ると明言し、削ってはいけない線を引いている
【例文】課長クラス(1,200字)
設定:製造部・生産管理課(28名)。原材料価格の上昇で原価率が悪化している。課長クラスでは、他部門との調整と投資判断まで踏み込むことが求められます。
✅ 完成例文(約1,200字)
当社は中期経営計画において、収益体質の強化を最重要課題に掲げている。私が担当する生産管理課が所管するA製品群は、直近2年で原材料単価が約12%上昇した一方、販売価格への転嫁が部分的にとどまり、原価率は65%から68%へ悪化した。本論では、課長として取り組むべきコスト削減について、現状分析、施策、実行上の留意点の順に述べる。
まず現状である。原価の内訳を精査したところ、悪化分3ポイントのうち、外部要因である原材料単価の上昇が約2ポイント、残る約1ポイントは当課が関与できる要因であることが判明した。内訳は二点ある。第一に、工程内不良と手直しである。不良率は2.4%で推移しており、手直しに要する工数と廃棄材料費を合わせると年間約1,800万円に相当する。第二に、安全在庫の設定が5年前のまま更新されておらず、実需に対して過大な原材料在庫を抱えていることである。保管費と資金の滞留を含め、年間約600万円の負担となっている。つまり、改善余地は仕入価格の交渉ではなく、当課の内部にある。
以上を踏まえ、課長として三点に取り組む。
第一に、不良の上位要因への集中対策である。不良を発生工程別に分類したところ、上位3工程で全体の約7割を占めていた。この3工程について、製造部および品質保証部と合同で原因分析を行い、作業条件の標準化と治具の改良を進める。不良率2.4%を1.5%へ引き下げることを1年後の目標とし、達成時の削減額は年間約670万円と試算している。
第二に、在庫基準の再設定である。過去3年の出荷実績をもとに品目別の安全在庫を見直し、変動の小さい品目から発注点を引き下げる。ただし一律の削減は行わない。欠品は生産停止という形で、削減額をはるかに上回る損失を生むためである。調達部門と合意のうえ、四半期ごとに実績と照合して調整する運用とする。
第三に、外注先との協業への転換である。単価の引き下げ要請は行わない。代わりに、当社側の発注ロットと納期指定を見直すことで外注先の段取り回数を減らし、その改善効果を双方で分け合う形での価格協議を提案する。取引の適正化に関する法令の趣旨に照らしても、一方的な要請ではなく協議を尽くすことが求められる領域である。
目標は二段で置く。初年度は原価率68%を66%へ、2年後に65%以下への回復を目指す。あわせて、削減の原資を人材育成と設備の予防保全に再配分する。これらは削減対象とせず、むしろ維持する。予防保全を削れば、数年後に突発停止という形で必ず戻ってくるためである。
実行上の留意点は二つある。一つは、不良対策が現場への負担増と受け取られるリスクである。これに対しては、作業条件の標準化によって手直し工数自体が減ることを、対策前後の数値で毎月共有する。もう一つは、部門間の利害調整である。在庫削減は調達部門の業務負荷を増やすため、期初の段階で部長を通じて協議の場を設定し、双方の目標に組み込む。
コスト削減とは、支出を我慢することではなく、収益を生まない支出を特定し、その原資を将来へ振り向ける判断であると考える。私は課長として、守るべき投資を明確にしたうえで、原価構造の改善に責任を持って取り組む。
✅ 課長クラスで押さえたい3点
・悪化の原因を外部要因と自部門要因に分け、自分が動かせる範囲を特定している
・外注先への値下げ要請を明確に退け、協業による改善という代案を出している
・削減の原資を育成と予防保全へ再配分すると宣言し、削らない領域を示している
論文全体の構成に不安がある方や、書き出しでつまずいている方は、こちらもあわせてどうぞ。
評価者が減点する5パターンと、提出前チェック
最後に、私が実際に減点してきたパターンを5つ挙げます。どれもよく見かけるので、書き上げたら照らし合わせてみてください。
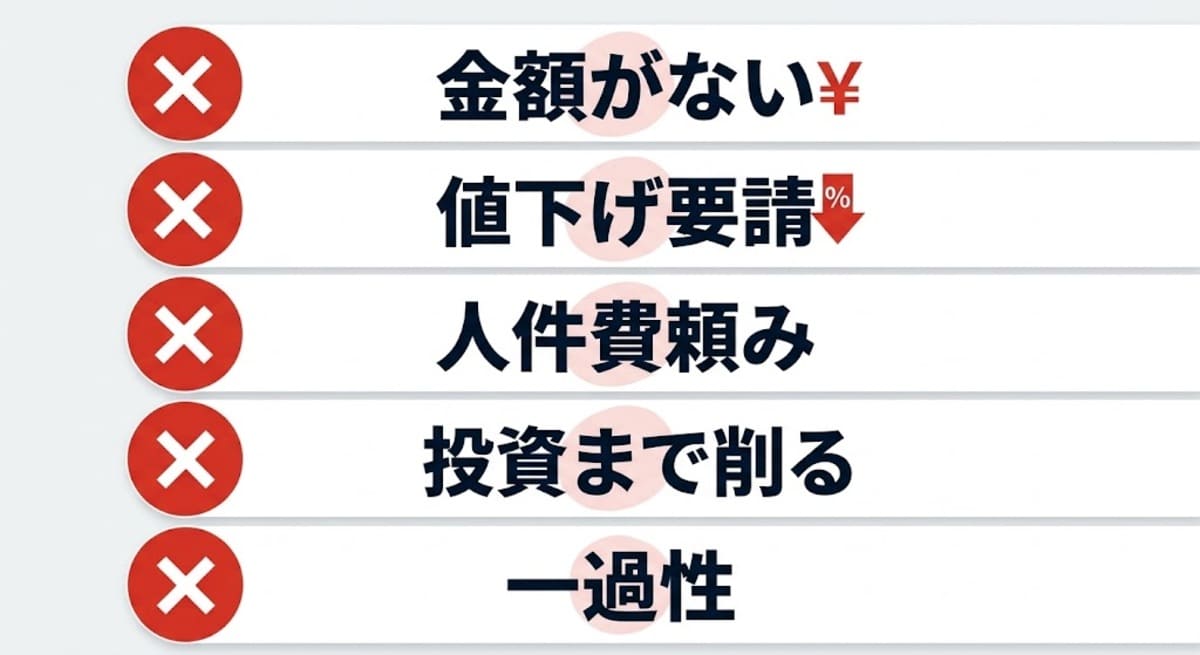
NG1:金額が一つも出てこない
❌ 減点例
「消耗品費の削減と業務の見直しにより、大幅なコストダウンを実現する。」
大幅とはいくらなのか。コスト削減は金額で語れる唯一のテーマなのに、その武器を捨てています。概算でいいので、必ず1つは円の数字を入れてください。
NG2:取引先への値下げ要請で解決しようとする
❌ 減点例
「外注先に対して単価の引き下げを要請し、外注費を10%削減する。」
いちばん簡単に見えて、いちばん危険な施策です。自分は何も変えずに相手へ負担を移しているだけ、と読まれます。しかも2026年1月に下請法が改正され、中小受託取引適正化法(取適法)として施行されています。協議を尽くさない一方的な代金決定は、法令上も問題となり得る領域です(公正取引委員会「中小受託取引適正化法(取適法)関係」)。書くなら、仕様・数量・納期の見直しによる合意形成という形にしてください。
NG3:真っ先に人件費に手を伸ばす
❌ 減点例
「残業の抑制と要員の適正化により、人件費を削減する。」
人を減らす、時間を減らすという話は、主任・課長クラスの論文では原則として主役になりません。要員計画は上位職の権限であり、業務量を減らさずに時間だけ削れば、品質が落ちるか持ち帰りになるだけです。順番は逆で、業務を減らした結果として時間が減る、と書いてください。
NG4:投資と必要経費まで削ってしまう
❌ 減点例
「研修費および設備保全費を一律20%削減し、固定費を圧縮する。」
短期の数字は作れますが、数年後に必ず跳ね返ります。一律◯%という表現も要注意で、中身を見ずに削っている証拠と読まれます。削るなら、費目ごとに判断した形跡を残してください。
NG5:一過性の節約で終わっている
❌ 減点例
「全員がコスト意識を持ち、節電・節水・両面印刷を徹底することで経費を削減する。」
呼びかけで下がったコストは、3か月で戻ります。実行の主語も期限もありません。ルールか仕組みに変えて初めて、削減は継続します。
✅ 提出前チェックリスト(7項目)
□ 削る対象を1つに絞り、選んだ理由を書いたか
□ コストを「ムダ・投資・必要経費」に仕分けたか
□ 単価・数量・頻度のいずれかに分解して現状を示したか
□ 年間削減額を、式が追える形で書いたか
□ 初年度と翌年度以降を分け、継続性を示したか
□ 削らない領域(品質・安全・育成)を明言したか
□ 施策が「やめる・減らす・置き換える」のどれかになっているか
評価者がどこを見ているかをもう少し広く知りたい方、想定リスクの書き方を強化したい方は、こちらもどうぞ。
よくある質問(FAQ)
Q1. 自分の職場に大きなコストがありません。何を書けばいいですか?
金額が見えていないだけ、というケースがほとんどです。時間は人件費単価を掛ければ金額になります。月2時間の作業でも、5人で12か月なら年120時間、単価3,000円で年36万円。十分に論文の題材になります。年換算にした瞬間に景色が変わるので、まずは掛け算をしてみてください。
Q2. 削減額の正確な数字がわかりません。概算でもいいですか?
概算で構いません。むしろ、社外に出せない実数を無理に書く必要はありません。大事なのは前提を書くことです。「時間あたり人件費を3,000円と仮定すると」「直近3か月の平均値をもとに試算すると」。前提が書いてある概算は、根拠のある数字として扱われます。逆に前提のない断定的な数字のほうが、疑われやすい。
Q3. 取引先に値下げをお願いする施策は書いてもいいですか?
単独では書かないほうが安全です。2026年1月から下請法が中小受託取引適正化法(取適法)として施行され、協議に応じない一方的な代金決定などが明確に規制されています(公正取引委員会「中小受託取引適正化法(取適法)関係」)。書くのであれば、仕様や数量、納期といったこちら側の条件を見直したうえでの価格協議という形にしてください。相手にも利益が残る提案になっていれば、むしろ加点されます。
Q4. コスト削減と人員削減はセットで書くべきですか?
書かないでください。主任・課長クラスの論文で人を減らす提案をすると、権限を超えているうえに、現場を守る意識が薄いと受け取られます。書くべきは逆方向で、削減で生まれた余力を何に振り向けるかです。育成や付加価値の高い業務へ再配分すると書けば、同じ内容がはるかに前向きな提案に変わります。
Q5. 売上を上げる施策を混ぜてもいいですか?
主役にしなければ問題ありません。出題がコスト削減である以上、答案の中心は支出です。ただし、削減した原資をどこに回すかを1〜2文添えると、視野の広さが伝わります。「削減で生まれた年間◯◯万円を、新規顧客開拓の活動費に充てる」。この程度の触れ方が、ちょうどいい塩梅です。
まとめ:削る話ではなく、どこに残すかを決める話
✅ この記事の要点
・コスト削減の論文は、金額で語れる唯一のテーマ。円の数字を最低1つ入れる
・まずコストを「ムダ・投資・必要経費」に仕分け、ムダから削る
・「単価 × 数量 × 頻度」に分解すると、打ち手が1つから3つに増える
・施策は「やめる・減らす・置き換える」の3択。意識徹底は施策ではない
・効果は年換算で示し、初年度と翌年度以降を分けて継続性を書く
・品質・安全・育成は削らないと明言する。守る線を示せる人が評価される
コスト削減は、一見すると地味で、書きにくいテーマに見えます。でも実際は逆です。誰でも書ける節約の話が多いぶん、数字と判断を書いた人が一気に抜けます。
まずは、自分の職場で「これ、いつから続いてるんだろう」と感じる支出を1つ思い出してみてください。そこが決まれば、あとは今日の4ステップに沿って埋めるだけです。